
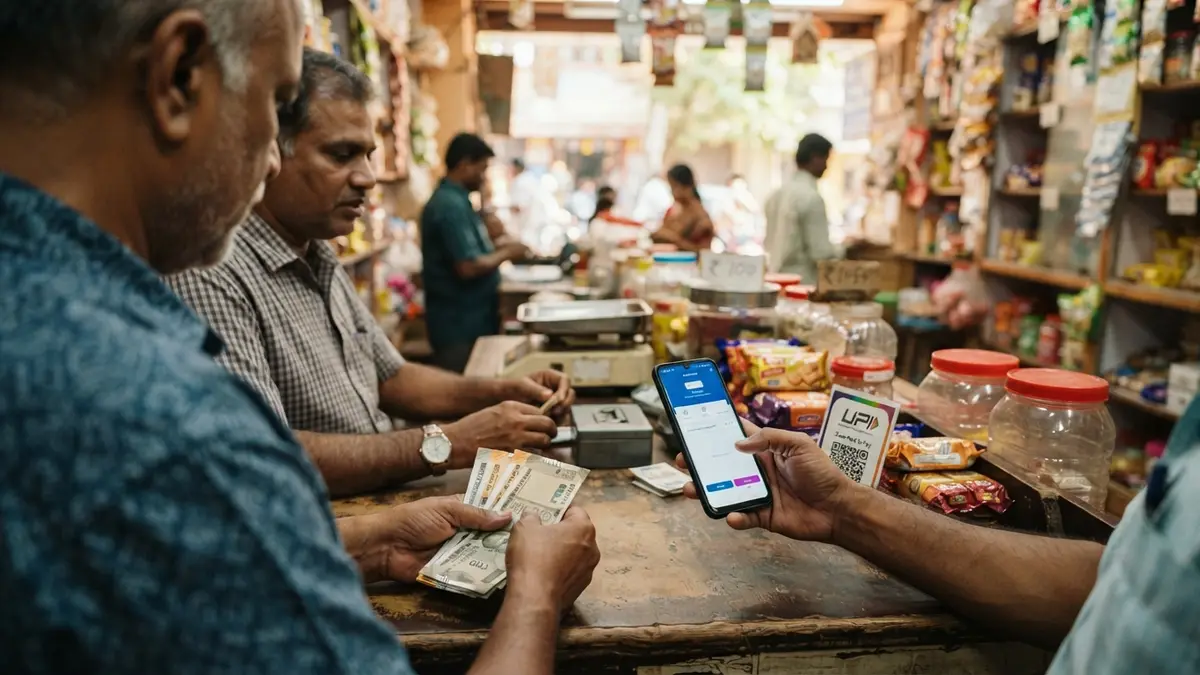
क्या आपको पता है कि किसी से पैसे लेने के लिए QR कोड स्कैन करने का मतलब है, अपने बैंक अकाउंट को खाली होने का न्योता देना? यह एक खतरनाक QR स्कैम है जो तेजी से बढ़ रहा है और आपका UPI रिचार्ज बचाव सिर्फ कुछ बातों को ध्यान में रखने से हो सकता है। स्कैमर अब आपको पैसे भेजने के बजाय, आपसे पैसे निकालने के लिए QR कोड का इस्तेमाल कर रहे हैं।
तीन बातें जो आपको तुरंत जाननी चाहिए
- अगर आपको किसी से पैसे लेने हैं, तो कभी भी QR कोड स्कैन न करें या अपना UPI PIN न डालें। आपको सिर्फ अपनी UPI ID बतानी होती है।
- QR कोड स्कैन करते समय हमेशा स्क्रीन पर “Pay” या “Send Money” शब्द देखें, खासकर अगर कोई आपको पैसे भेजने के लिए QR स्कैन करने को कहे।
- अगर गलती से पैसे कट गए हैं, तो तुरंत 1930 पर कॉल करें और cybercrime.gov.in पर रिपोर्ट दर्ज कराएं। पहले कुछ घंटे सबसे महत्वपूर्ण होते हैं।
यह QR कोड स्कैम क्या है: एक नई चाल
आजकल डिजिटल भुगतान हमारी रोजमर्रा की जिंदगी का हिस्सा बन गए हैं। एक चाय वाले से लेकर बड़े मॉल तक, हर जगह UPI और QR कोड का इस्तेमाल होता है। लेकिन, इसी सुविधा की आड़ में स्कैमर एक नया और खतरनाक खेल खेल रहे हैं जिसे मैन-इन-द-मिडिल (MITM) QR कोड स्कैन फ्रॉड कहा जा रहा है।
इस स्कैम में धोखेबाज आपको यह विश्वास दिलाते हैं कि आप किसी से पैसे ‘रिसीव’ कर रहे हैं, जबकि असल में आप अपने अकाउंट से पैसे ‘पे’ कर रहे होते हैं। एक 25 साल के कॉलेज छात्र रोहन को एक ऑनलाइन मार्केटप्लेस पर अपनी पुरानी साइकिल बेचनी थी। ग्राहक ने कहा कि वह पैसे तुरंत UPI से भेजेगा, लेकिन इसके लिए रोहन को एक QR कोड स्कैन करना होगा। रोहन को लगा कि यह पैसे लेने का तरीका है, और उसने स्कैन कर दिया।
जैसे ही उसने अपना UPI PIN डाला, उसके अकाउंट से ₹5,000 कट गए, जबकि उसे पैसे मिलने थे। यह UPI पिन शेयर करने का एक नया तरीका है, जहाँ आपको लगता है कि आप पैसे ले रहे हैं, पर असल में दे रहे होते हैं। यह QR कोड स्कैन फ्रॉड डिजिटल पेमेंट सुरक्षा के लिए एक बड़ी चुनौती बन गया है।
पे (Pay) बनाम रिसीव (Receive): यहीं छिपी है असली धोखाधड़ी
यह QR स्कैम का असली काम करने वाला तंत्र है, जिसे समझना बेहद जरूरी है। UPI के माध्यम से पैसे भेजने और प्राप्त करने का तरीका अलग-अलग होता है।
पैसे प्राप्त करने के लिए: जब आपको किसी से पैसे लेने होते हैं, तो आपको केवल अपनी UPI ID (जैसे, mobilenumber@bank) या अपना बैंक अकाउंट नंबर शेयर करना होता है। आपको किसी भी हालत में कोई QR कोड स्कैन करने या अपना UPI PIN डालने की जरूरत नहीं होती। यह बात गांठ बांध लें: पैसे रिसीव करने के लिए कभी QR स्कैन या PIN एंटर नहीं करना पड़ता।
पैसे भेजने के लिए: जब आपको किसी को पैसे भेजने होते हैं, तब आप उसका QR कोड स्कैन करते हैं या उसकी UPI ID डालते हैं। इसके बाद, आप राशि दर्ज करते हैं और अपना UPI PIN डालकर भुगतान की पुष्टि करते हैं।
स्कैमर कैसे करते हैं यह ‘रिवर्स QR फ्रॉड’?
स्कैमर इसी अंतर का फायदा उठाते हैं। वे आपको एक QR कोड भेजते हैं या दिखाते हैं और कहते हैं कि यह ‘पैसे प्राप्त करने’ के लिए है। लेकिन, यह QR कोड असल में एक ‘पेमेंट रिक्वेस्ट’ होता है। जैसे ही आप इसे स्कैन करते हैं, आपकी UPI ऐप पर ‘Pay’ या ‘Send Money’ का ऑप्शन आता है, न कि ‘Receive Money’ का।
कई लोग जल्दबाजी में या धोखेबाजों की मीठी बातों में आकर इस ‘Pay’ ऑप्शन को ध्यान से नहीं देखते। वे सोचते हैं कि यह पैसे लेने की प्रक्रिया का हिस्सा है और अपना UPI PIN डाल देते हैं। UPI पिन शेयर करते ही, आपके बैंक अकाउंट से पैसे कट जाते हैं और धोखेबाज के पास पहुंच जाते हैं। इसे ‘कलेक्ट रिक्वेस्ट स्कैम’ या ‘रिवर्स QR फ्रॉड’ भी कहते हैं, क्योंकि इसमें भुगतान की दिशा उलट दी जाती है।
एक और तरीका ‘UPI पिन शेयर’ का है, जहाँ स्कैमर आपको किसी बहाने से अपना पिन डालने के लिए उकसाते हैं, यह कहकर कि इससे आपकी KYC अपडेट होगी या आपको कोई इनाम मिलेगा। हमेशा याद रखें, आपका UPI PIN सिर्फ आपके भुगतान की पुष्टि के लिए होता है, किसी और काम के लिए नहीं।
पैसे कट गए तो क्या करें? तुरंत उठाएं ये कदम
अगर आप इस QR कोड स्कैन फ्रॉड के शिकार हो गए हैं और आपका बैंक अकाउंट खाली हो गया है, तो घबराएं नहीं। तुरंत कार्रवाई करने से आपके पैसे वापस मिलने की संभावना बढ़ जाती है।
1. तुरंत 1930 पर कॉल करें
जैसे ही आपको पता चले कि आपके साथ धोखाधड़ी हुई है, बिना देर किए नेशनल साइबर क्राइम हेल्पलाइन 1930 पर कॉल करें। यह हेल्पलाइन कई भाषाओं में उपलब्ध है और पूरी तरह से मुफ्त है। जितनी जल्दी आप कॉल करेंगे, बैंकों को धोखाधड़ी वाले ट्रांसफर को फ्रीज करने का उतना ही बेहतर मौका मिलेगा, इससे पहले कि पैसा आगे बढ़ जाए।
2. ऑनलाइन रिपोर्ट दर्ज कराएं
1930 पर कॉल करने के बाद, नेशनल साइबर क्राइम रिपोर्टिंग पोर्टल cybercrime.gov.in पर एक विस्तृत रिपोर्ट दर्ज करें। यह पोर्टल गृह मंत्रालय द्वारा संचालित है। वित्तीय धोखाधड़ी, ऑनलाइन उत्पीड़न और अन्य साइबर अपराधों की रिपोर्ट यहाँ दर्ज की जा सकती है, जिसमें आप गुमनाम रूप से भी रिपोर्ट कर सकते हैं। अपने ट्रांजैक्शन का स्क्रीनशॉट और सभी संबंधित जानकारी तैयार रखें।
3. अपने बैंक को सूचित करें
अपनी बैंक की हेल्पलाइन पर तुरंत कॉल करें या अपनी नजदीकी शाखा में जाकर उन्हें धोखाधड़ी के बारे में बताएं। बैंक आपके अकाउंट से हुई संदिग्ध गतिविधि को ब्लॉक कर सकता है और आगे की जांच में मदद कर सकता है। बैंक को सूचित करना भी महत्वपूर्ण है क्योंकि वे फ्रॉड ट्रांजेक्शन को ट्रैक करने में मदद कर सकते हैं।
4. UPI/बैंक अकाउंट ब्लॉक करें
अगर आपको लगता है कि आपके UPI ऐप या बैंक अकाउंट का गलत इस्तेमाल हो सकता है, तो तुरंत अपने UPI ऐप को ब्लॉक करें या अपने बैंक अकाउंट को फ्रीज करवा दें। यह आगे किसी भी नुकसान को रोकेगा।
आपकी UPI और बैंक अकाउंट की सुरक्षा के लिए 5 ठोस उपाय
डिजिटल पेमेंट सुरक्षा आजकल हर किसी के लिए जरूरी है। इन सरल उपायों से आप QR स्कैम से UPI रिचार्ज बचाव कर सकते हैं और अपने बैंक अकाउंट को सुरक्षित रख सकते हैं:
1. UPI PIN और OTP कभी साझा न करें
आपका UPI PIN और OTP आपके बैंक अकाउंट की चाबी हैं। इन्हें कभी भी किसी के साथ, चाहे वह बैंक कर्मचारी होने का दावा करे या कोई रिश्तेदार, साझा न करें। कोई भी बैंक या विश्वसनीय संस्था आपसे कभी भी आपका PIN या OTP नहीं मांगेगी।
2. पैसे प्राप्त करने के लिए QR कोड स्कैन न करें
यह सबसे महत्वपूर्ण नियम है। अगर कोई आपको पैसे भेजने के लिए QR कोड स्कैन करने को कहे, तो यह 100% स्कैम है। पैसे लेने के लिए सिर्फ अपनी UPI ID या बैंक अकाउंट नंबर दें। QR कोड का उपयोग केवल भुगतान करने के लिए होता है।
3. भुगतान करते समय विवरण ध्यान से जांचें
जब आप किसी QR कोड को स्कैन करते हैं या UPI ID डालते हैं, तो भुगतान की पुष्टि करने से पहले हमेशा प्राप्तकर्ता का नाम और राशि ध्यान से जांच लें। एक छोटी सी गलती आपके पैसे किसी गलत व्यक्ति के पास भेज सकती है। यह डिजिटल पेमेंट सेफ्टी का एक महत्वपूर्ण हिस्सा है।
4. मजबूत ऐप पासवर्ड और बायोमेट्रिक्स का उपयोग करें
अपने स्मार्टफोन और UPI ऐप पर मजबूत पासवर्ड, फिंगरप्रिंट या फेस रिकॉग्निशन जैसी बायोमेट्रिक सुरक्षा का उपयोग करें। अगर आपका फोन खो भी जाता है, तो यह आपकी वित्तीय जानकारी को सुरक्षित रखने में मदद करेगा।
5. नियमित रूप से लेन-देन इतिहास की जांच करें
अपने बैंक अकाउंट और UPI ऐप के लेन-देन इतिहास को नियमित रूप से जांचें। किसी भी संदिग्ध या अनधिकृत लेन-देन को तुरंत पहचानें और अपने बैंक को सूचित करें। यह सतर्कता आपको बड़े नुकसान से बचा सकती है।
रोजमर्रा की जिंदगी में QR स्कैम से बचने के आसान टिप्स
अपने आप को और अपने प्रियजनों को QR कोड स्कैन फ्रॉड से बचाने के लिए, कुछ रोजमर्रा की सावधानियां बरतना बहुत जरूरी है। ये टिप्स आपको हर दिन सुरक्षित रहने में मदद करेंगे:
1. ‘Pay’ और ‘Receive’ के अंतर को समझें
जब आप कोई QR कोड स्कैन करते हैं, तो आपकी UPI ऐप पर जो स्क्रीन आती है, उसे ध्यान से पढ़ें। अगर आप पैसे लेने वाले हैं, और स्क्रीन पर ‘Pay’ या ‘Send Money’ दिख रहा है, तो तुरंत रुक जाएं। यह एक ‘कलेक्ट रिक्वेस्ट स्कैम’ है, जहाँ आपको पैसे मिलने के बजाय आपके अकाउंट से कट जाएंगे।
2. अज्ञात लिंक और रिक्वेस्ट से बचें
अगर आपको किसी अज्ञात नंबर से WhatsApp या SMS पर कोई QR कोड या लिंक मिलता है, तो उसे कभी भी न खोलें और न ही स्कैन करें। ये QR कोड स्कैन फ्रॉड के आम तरीके हैं। स्कैमर अक्सर आकर्षक ऑफर या अर्जेंट मैसेज का बहाना बनाते हैं।
3. किसी भी दबाव में न आएं
स्कैमर अक्सर आपको तुरंत कार्रवाई करने का दबाव बनाते हैं, ताकि आप सोचने का समय न ले पाएं। अगर कोई आपको तुरंत QR स्कैन करने या UPI पिन शेयर करने के लिए कहे, तो सतर्क हो जाएं। हमेशा शांत रहें और अपनी समझ का इस्तेमाल करें।
4. अपने परिवार और दोस्तों को शिक्षित करें
यह केवल आपकी सुरक्षा का मामला नहीं है। अपने परिवार के सदस्यों, खासकर बुजुर्गों और कम डिजिटल साक्षर लोगों को इन QR स्कैम के बारे में बताएं। उन्हें ‘पैसे लेने के लिए QR स्कैन नहीं करना पड़ता’ का मूल मंत्र सिखाएं। यह सामूहिक डिजिटल पेमेंट सेफ्टी के लिए महत्वपूर्ण है।
5. अगर कुछ भी अजीब लगे तो रुक जाएं
आपकी अंतरात्मा की आवाज अक्सर सही होती है। अगर कोई अनुरोध या स्थिति आपको थोड़ी भी अजीब या संदेहास्पद लगे, तो कोई भी कार्रवाई करने से पहले रुक जाएं और किसी विश्वसनीय व्यक्ति से सलाह लें। बेहतर है कि आप एक मौका गंवा दें, बजाय इसके कि आपका बैंक अकाउंट खाली हो जाए।
यह सलाह किन पर लागू नहीं होती? एक ईमानदार सीमा
यह सलाह उन लोगों पर लागू नहीं होती जो पहले से ही साइबर सुरक्षा के उच्चतम स्तर का पालन करते हैं, केवल सत्यापित ऐप्स और प्लेटफार्मों का उपयोग करते हैं, और डिजिटल लेनदेन में अत्यधिक सावधानी बरतते हैं। यह उन लोगों के लिए भी नहीं है जो किसी भी डिजिटल भुगतान प्रणाली का उपयोग नहीं करते हैं।
इसके अलावा, अगर आप पहले से ही किसी बड़े वित्तीय धोखाधड़ी का शिकार हो चुके हैं और आपके पैसे वापस मिलने की उम्मीद बहुत कम है, तो आपको तुरंत कानूनी सलाह और पुलिस की मदद लेनी चाहिए, न कि केवल इन बचाव उपायों पर निर्भर रहना चाहिए। यह लेख मुख्य रूप से रोकथाम और तत्काल कार्रवाई पर केंद्रित है, न कि जटिल कानूनी मामलों पर।
आपके मन में उठने वाले सवाल
क्या मुझे QR कोड स्कैन करना पूरी तरह बंद कर देना चाहिए?
नहीं, QR कोड स्कैन करना पूरी तरह बंद करने की जरूरत नहीं है। यह भुगतान का एक सुविधाजनक और सुरक्षित तरीका है, बशर्ते आप इसे सही तरीके से इस्तेमाल करें। हमेशा यह सुनिश्चित करें कि आप QR कोड का उपयोग केवल पैसे ‘भेजने’ के लिए कर रहे हैं, न कि ‘प्राप्त’ करने के लिए।
UPI PIN कब डालना सुरक्षित है?
UPI PIN केवल तभी डालें जब आप अपने अकाउंट से पैसे ‘भेज’ रहे हों या अपनी UPI ऐप में कोई बदलाव (जैसे PIN रीसेट) कर रहे हों। पैसे प्राप्त करने या किसी ऑफर का लाभ उठाने के लिए कभी भी UPI PIN न डालें।
अगर कोई मुझे “कलेक्ट रिक्वेस्ट” भेजे तो क्या करूं?
अगर आपको किसी ऐसे व्यक्ति से “कलेक्ट रिक्वेस्ट” मिलती है जिसे आप नहीं जानते या जिसकी उम्मीद नहीं है, तो उसे तुरंत अस्वीकार कर दें। “कलेक्ट रिक्वेस्ट” का उपयोग अक्सर स्कैमर ‘रिवर्स QR फ्रॉड’ के लिए करते हैं।
क्या मेरे बैंक अकाउंट को खाली होने से रोका जा सकता है?
हाँ, बिल्कुल। QR कोड स्कैन फ्रॉड से बचने के लिए ऊपर बताए गए सभी सुरक्षा उपायों का पालन करके आप अपने बैंक अकाउंट को खाली होने से बचा सकते हैं। सतर्कता और सही जानकारी ही आपकी सबसे बड़ी ढाल है।
1930 हेल्पलाइन क्या करती है?
1930 नेशनल साइबर क्राइम हेल्पलाइन है जो साइबर धोखाधड़ी की रिपोर्ट दर्ज करने में मदद करती है। यह जल्द से जल्द आपके ट्रांजेक्शन को ट्रैक करके बैंकों के साथ मिलकर पैसे को फ्रीज करने का प्रयास करती है, जिससे आपके पैसे वापस मिलने की संभावना बढ़ जाती है।
स्रोत और संदर्भ
अस्वीकरण
यह लेख केवल शैक्षिक और जागरूकता उद्देश्य के लिए है — यह पेशेवर वित्तीय सलाह नहीं है। किसी भी बड़े वित्तीय फैसले से पहले स्वयं रिसर्च करें और किसी योग्य सलाहकार से परामर्श करें।