
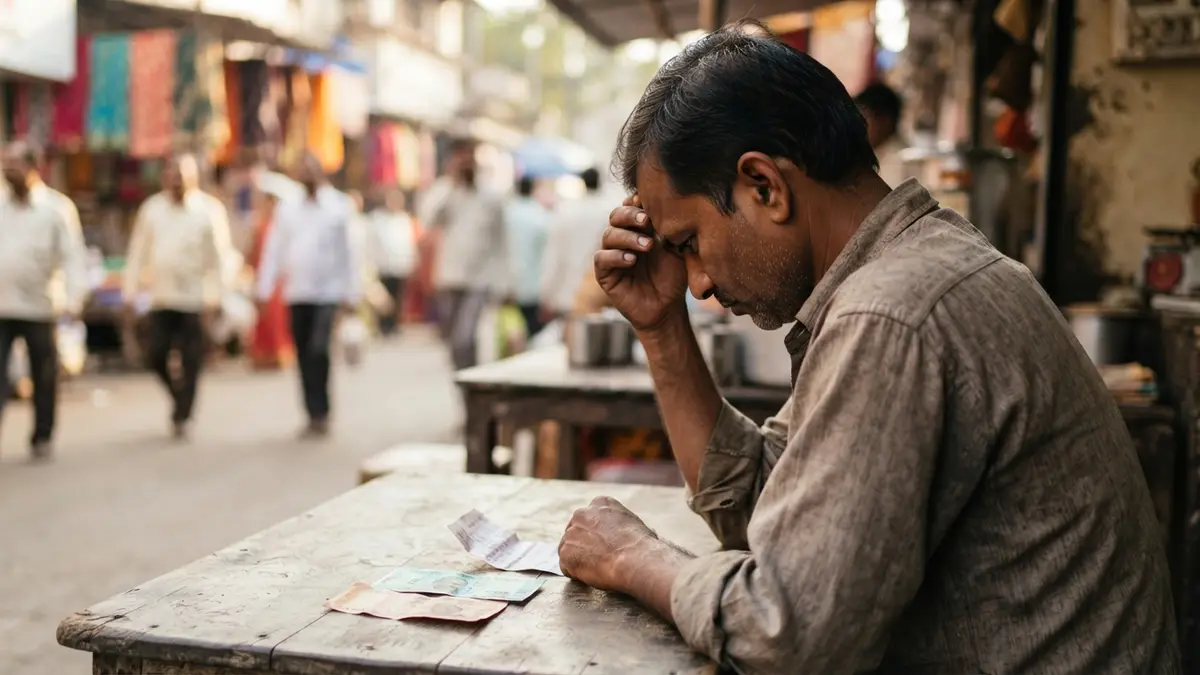
बरेली से आई एक खबर हर उस इंसान के लिए एक कड़वी सच्चाई है जो अपनी मेहनत की कमाई को सुरक्षित रखना चाहता है। एक रिटायर कर्मचारी, जिसने जीवनभर पैसा बचाया, वह भी सिर्फ इसलिए अपने लाखों रुपये गंवा बैठा क्योंकि उसे लगा कि उसे कोई ‘खास मौका’ मिल गया है। यह सिर्फ एक व्यक्ति की कहानी नहीं, बल्कि हर उस आम भारतीय की चेतावनी है जो तेजी से पैसा बनाने के लालच में फंसकर अपनी जमापूंजी गँवा सकता है।
किसी भी ऐप या स्कीम में पैसा लगाने से पहले, हमेशा उसकी आधिकारिक पुष्टि करें। भारत में लोन ऐप्स के लिए RBI की वेबसाइट (https://www.rbi.org.in) और निवेश ब्रोकर के लिए SEBI SCORES पोर्टल (https://scores.sebi.gov.in) पर जाँच करना अनिवार्य है। धोखेबाजों के झांसे में आने से पहले, अपनी गाढ़ी कमाई बचाने का यही एकमात्र सुरक्षित रास्ता है।
दो मिनट में पूरी बात: इस धोखे से बचने के तीन मंत्र
- गारंटीड रिटर्न का लालच: कोई भी वैध निवेश या ऐप ‘गारंटीड’ या ‘रातोंरात डबल’ रिटर्न का वादा नहीं करता। यह हमेशा धोखाधड़ी का पहला और सबसे बड़ा संकेत है।
- अचानक दबाव और गोपनीयता: अगर कोई आपको तुरंत फैसला लेने का दबाव डाले, या कहे कि यह ‘सीक्रेट डील’ है, तो समझ लीजिए दाल में कुछ काला है।
- आधिकारिक पुष्टि: किसी भी ऐप में पैसा लगाने या निवेश करने से पहले, उसकी वैधता की जाँच RBI या SEBI जैसे सरकारी नियामकों की वेबसाइट पर खुद करें।
आज के समय में जब हर हाथ में स्मार्टफोन है और हर क्लिक पर एक नया ऑफर, तब यह समझना और भी जरूरी हो जाता है कि असली मौका क्या है और धोखा क्या। अक्सर, हमारी सबसे बड़ी कमजोरी टेक्नोलॉजी नहीं, बल्कि तेजी से अमीर बनने का लालच होता है। यही लालच हमें उन जालसाजों के चंगुल में फंसा देता है, जो हमारी पूरी जिंदगी की मेहनत एक झटके में लूट लेते हैं।
बरेली की कहानी: कैसे लालच में फंसकर पैसे गंवाने पड़े एक रिटायर कर्मचारी को
बरेली में एक रिटायर कर्मचारी, जिसने अपनी पूरी जिंदगी की कमाई अपनी FD में सुरक्षित रखी थी, एक कंपनी के MD के झांसे में आ गया। उसे एक ऐसे ऐप के बारे में बताया गया जो कथित तौर पर स्टॉक मार्केट में निवेश करके ‘गारंटीड रिटर्न’ देता था। रिटायरमेंट के बाद, जहां लोग शांति और सुरक्षा चाहते हैं, वहीं उन्हें एक ऐसे सुनहरे सपने में फंसाया गया, जिसकी हकीकत सिर्फ एक धोखा थी।
शुरुआत में, छोटे निवेश पर कुछ रिटर्न दिखाया गया, जिससे उनका भरोसा जीत लिया गया। यह धोखेबाजों की एक आम रणनीति है। जब पीड़ित को यकीन हो जाता है कि यह एक वास्तविक अवसर है, तब उससे बड़ी रकम लगवाई जाती है। इसी तरह, उस रिटायर कर्मचारी ने अपनी पूरी जमापूंजी, यहां तक कि FD तोड़कर भी, उस फर्जी ऐप में लगा दी।
कुछ समय बाद, जब उन्होंने अपनी रकम निकालने की कोशिश की, तो ऐप ने काम करना बंद कर दिया या उनसे अलग-अलग तरह के ‘चार्ज’ और ‘टैक्स’ की मांग की जाने लगी। अंत में, सारा पैसा डूब गया और कंपनी का MD गायब हो गया। यह एक दर्दनाक सबक है कि कैसे लालच में फंसकर पैसे गंवाने की कीमत बहुत भारी पड़ सकती है।
धोखे के लाल झंडे: वो संकेत जो आपने शायद मिस कर दिए
इस तरह की धोखाधड़ी में कुछ खास पैटर्न होते हैं, जिन्हें पहचानना बहुत ज़रूरी है। बरेली के मामले में भी ये लाल झंडे साफ दिख रहे थे, लेकिन लालच और भरोसे के चलते उन्हें अनदेखा कर दिया गया। ये धोखेबाज अक्सर आपकी कमजोरियों का फायदा उठाते हैं, चाहे वह रिटायरमेंट के बाद अतिरिक्त आय की इच्छा हो, या कम उम्र में जल्दी अमीर बनने का सपना।
1. गारंटीड और असाधारण रिटर्न का वादा
कोई भी वैध निवेश, चाहे वह स्टॉक मार्केट हो, म्यूचुअल फंड हो या FD, कभी ‘गारंटीड’ या ‘रातोंरात डबल’ रिटर्न का वादा नहीं कर सकता। बाजार में जोखिम हमेशा होता है। अगर कोई ऐप या व्यक्ति आपको 20-30% या उससे भी अधिक मासिक रिटर्न का वादा कर रहा है, तो यह 99% धोखाधड़ी है।
2. तुरंत फैसला लेने का दबाव
धोखेबाज अक्सर ‘सीमित समय का ऑफर’ या ‘यह मौका दोबारा नहीं मिलेगा’ जैसे जुमलों का इस्तेमाल करके आपको तुरंत निवेश करने का दबाव डालते हैं। वे नहीं चाहते कि आप सोचने या रिसर्च करने का समय लें। एक वैध निवेश हमेशा आपको पर्याप्त समय और जानकारी देगा।
3. अनौपचारिक या अज्ञात चैनलों का इस्तेमाल
अगर आपको WhatsApp, Telegram या किसी अंजान सोशल मीडिया ग्रुप के जरिए कोई निवेश टिप या ऐप डाउनलोड करने का लिंक मिल रहा है, तो बेहद सावधान रहें। वैध कंपनियां अपने आधिकारिक चैनलों (अपनी वेबसाइट, प्ले स्टोर/ऐप स्टोर) के जरिए ही जानकारी देती हैं। ‘गुaranteed tips’ वाले ग्रुप्स लगभग हमेशा धोखाधड़ी का संकेत होते हैं।
4. ‘रोमांस + इन्वेस्टमेंट’ स्कैम
आजकल ऑनलाइन डेटिंग ऐप्स या सोशल मीडिया पर दोस्ती करके निवेश के नाम पर ठगी करना भी आम हो गया है। कोई व्यक्ति जो आपसे ऑनलाइन मिलता है, दोस्ती करता है और फिर आपको क्रिप्टोकरेंसी या फॉरेक्स में निवेश करने के लिए उकसाता है, वह अक्सर धोखेबाज होता है। ऐसे लोग भावनात्मक संबंध बनाकर आपके भरोसे का फायदा उठाते हैं ताकि आप लालच में फंसकर पैसे गंवाने के जाल में फंस जाएं।
5. अत्यधिक व्यक्तिगत जानकारी या अनुमतियों की मांग
कुछ फर्जी ऐप्स, खासकर इंस्टेंट लोन ऐप्स, आपकी गैलरी, कॉन्टैक्ट्स या मैसेज तक पहुंच की मांग करते हैं। यह आपकी गोपनीयता का गंभीर उल्लंघन है और ब्लैकमेल का रास्ता खोल सकता है। किसी भी ऐप को ऐसी अनुमतियां न दें जिनकी उसे वास्तव में ज़रूरत न हो।
इंस्टेंट लोन ऐप्स और निवेश के वादों की हकीकत: धोखाधड़ी से कैसे बचें?
कई बार लोग जल्दी पैसे के लालच में इंस्टेंट लोन ऐप्स का सहारा लेते हैं या किसी निवेश स्कीम में फंस जाते हैं। यह समझना जरूरी है कि ये कैसे काम करते हैं और इनसे कैसे बचा जाए।
इंस्टेंट लोन ऐप्स:
कई फर्जी इंस्टेंट लोन ऐप्स बहुत कम समय के लिए (जैसे 7-15 दिन) लोन देते हैं, लेकिन उन पर ब्याज दरें इतनी अधिक होती हैं कि चुकाना मुश्किल हो जाता है। वे अक्सर प्रोसेसिंग फीस या अन्य शुल्क के नाम पर पहले ही बड़ी रकम काट लेते हैं। अगर आप समय पर नहीं चुका पाते, तो वे आपके फोन से ली गई जानकारी (कॉन्टैक्ट्स, तस्वीरें) का इस्तेमाल करके आपको और आपके करीबियों को परेशान करते हैं।
क्या करें: इंस्टेंट लोन ऐप्स तभी सुरक्षित हैं जब वे भारतीय रिजर्व बैंक (RBI) द्वारा अधिकृत हों। आप RBI की आधिकारिक वेबसाइट पर पंजीकृत NBFCs (Non-Banking Financial Companies) और उनके डिजिटल लेंडिंग पार्टनर्स की सूची देख सकते हैं। RBI की वेबसाइट पर जाकर आप जाँच सकते हैं कि क्या कोई ऐप या कंपनी वैध है।
फर्जी निवेश ऐप्स और स्कीम्स:
ये अक्सर आपको स्टॉक, क्रिप्टोकरेंसी या फॉरेक्स ट्रेडिंग में ‘विशेषज्ञों’ द्वारा ‘गारंटीड रिटर्न’ का वादा करते हैं। वे आपको एक फर्जी ऐप या वेबसाइट पर निवेश करने के लिए कहते हैं, जहां आपको शुरुआत में तो मुनाफा दिखेगा, लेकिन जब आप पैसा निकालना चाहेंगे तो वह संभव नहीं होगा।
क्या करें: भारत में किसी भी निवेश ब्रोकर या निवेश सलाहकार की वैधता की जाँच भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) के SCORES पोर्टल पर की जा सकती है। SEBI SCORES पोर्टल पर शिकायत दर्ज करने या किसी मध्यस्थ की वैधता की जाँच करने की सुविधा है। किसी भी निवेश से पहले, सुनिश्चित करें कि वह SEBI-पंजीकृत हो।
उदाहरण के लिए, एक 28 वर्षीय IT प्रोफेशनल ने हाल ही में सोशल मीडिया पर एक विज्ञापन देखा जिसमें “क्रिप्टो में 30 दिन में पैसा डबल” का दावा किया गया था। उसने लालच में आकर ₹50,000 लगा दिए। शुरुआत में ऐप पर उसे मुनाफा दिखा, लेकिन जब उसने ₹10,000 निकालने की कोशिश की, तो ‘टैक्स’ और ‘प्रोसेसिंग फीस’ के नाम पर और पैसे मांगे गए। अंत में, उसे एहसास हुआ कि वह एक फर्जीवाड़े का शिकार हो गया है।
UPI धोखाधड़ी से बचाव: यह लाइन हमेशा याद रखें
UPI ने लेनदेन को आसान बना दिया है, लेकिन इसने धोखाधड़ी के नए रास्ते भी खोल दिए हैं। धोखेबाज अक्सर आपको पैसे भेजने के बजाय ‘पैसे रिसीव करने’ के नाम पर आपसे QR कोड स्कैन करवाते हैं या UPI PIN एंटर करवाते हैं।
यह लाइन हमेशा याद रखें: पैसे रिसीव करने के लिए कभी QR स्कैन या PIN एंटर नहीं करना पड़ता।
अगर कोई आपको कहे कि वह आपको पैसे भेज रहा है और इसके लिए आपको QR कोड स्कैन करना होगा या PIN डालना होगा, तो यह 100% धोखाधड़ी है। पैसे भेजने के लिए ही PIN की ज़रूरत पड़ती है, पैसे पाने के लिए नहीं। हमेशा अपने बैंक या UPI ऐप के आधिकारिक नोटिफिकेशन और नियमों पर ध्यान दें।
अगर पैसा डूब चुका हो तो क्या करें: पहले 24 घंटे सबसे अहम
अगर दुर्भाग्यवश आप या आपका कोई जानने वाला लालच में फंसकर पैसे गंवा चुका है, तो घबराएं नहीं, लेकिन तुरंत कार्रवाई करें। पहले 24 घंटे सबसे महत्वपूर्ण होते हैं।
1. तुरंत शिकायत करें: जितनी जल्दी हो सके, राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल (https://cybercrime.gov.in) पर अपनी शिकायत दर्ज करें। आप हेल्पलाइन नंबर 1930 पर भी कॉल कर सकते हैं। अपनी शिकायत में सभी विवरण, जैसे लेनदेन का समय, राशि, ऐप का नाम, धोखेबाज का मोबाइल नंबर आदि शामिल करें।
2. बैंक को सूचित करें: अपने बैंक को तुरंत सूचित करें कि आपके खाते से धोखाधड़ी हुई है। बैंक आपके लेनदेन को फ्रीज करने या आगे की धोखाधड़ी को रोकने में मदद कर सकता है।
3. सभी सबूत इकट्ठा करें: मैसेज, कॉल रिकॉर्डिंग, ऐप के स्क्रीनशॉट, बैंक स्टेटमेंट – जो भी सबूत आपके पास हों, उन्हें सुरक्षित रखें। ये आपकी शिकायत को मजबूत करेंगे।
किसे नहीं फंसा सकते ये धोखेबाज?
धोखेबाज हर किसी को निशाना बनाते हैं, लेकिन कुछ लोग ऐसे होते हैं जिन्हें फंसाना उनके लिए मुश्किल होता है। ये वे लोग हैं जो कुछ बुनियादी बातों का पालन करते हैं:
-
जो लालच से दूर रहते हैं: जिन्हें ‘रातोंरात अमीर’ बनने की कोई जल्दी नहीं होती और जो जानते हैं कि मेहनत और धैर्य से ही असली धन कमाया जाता है, वे ऐसे जाल में नहीं फंसते। एक छोटे किराना स्टोर के मालिक को पता होता है कि उसकी रोज़ की कमाई ही असली है, न कि कोई ऑनलाइन स्कीम।
-
जो हमेशा पुष्टि करते हैं: किसी भी निवेश या लोन ऐप में पैसा लगाने से पहले, जो लोग उसकी आधिकारिक वैधता की जाँच करते हैं (RBI, SEBI की वेबसाइट पर), वे सुरक्षित रहते हैं।
-
जो दबाव में नहीं आते: जो लोग ‘आज ही करो, नहीं तो मौका छूट जाएगा’ जैसे दबाव वाले जुमलों को पहचान लेते हैं और बिना सोचे-समझे फैसला नहीं लेते, वे सुरक्षित रहते हैं।
-
जो अपनी जानकारी सुरक्षित रखते हैं: जो लोग अपने OTP, PIN, और बैंक डिटेल्स किसी के साथ साझा नहीं करते, और किसी भी अंजान लिंक पर क्लिक नहीं करते, वे धोखाधड़ी से बचे रहते हैं।
याद रखिए, आपकी सबसे बड़ी सुरक्षा आपका ज्ञान और आपकी जागरूकता है। किसी भी ऐसे वादे पर भरोसा न करें जो हकीकत से परे लगे। आपकी गाढ़ी कमाई आपकी है, इसे सुरक्षित रखना आपकी ज़िम्मेदारी है।
अक्सर पूछे जाने वाले सवाल
क्या हर ऑनलाइन ऑफर फ्रॉड होता है?
नहीं, हर ऑनलाइन ऑफर फ्रॉड नहीं होता। लेकिन आपको यह पहचानने की ज़रूरत है कि कौन सा वैध है और कौन सा नहीं। वैध ऑफर्स में हमेशा स्पष्ट नियम और शर्तें होती हैं, और वे आपसे अत्यधिक व्यक्तिगत जानकारी या तुरंत निवेश का दबाव नहीं डालते। हमेशा आधिकारिक स्रोतों से जानकारी लें।
मैं अपने परिवार और दोस्तों को इन धोखों से कैसे बचाऊं?
सबसे पहले, उन्हें इन ‘लाल झंडों’ के बारे में शिक्षित करें – जैसे गारंटीड रिटर्न, तुरंत फैसला लेने का दबाव, और अज्ञात स्रोतों से आए लिंक। उन्हें RBI और SEBI जैसे नियामक निकायों की भूमिका और उनकी वेबसाइट पर सत्यापन करने का तरीका सिखाएं। उन्हें बताएं कि पैसे रिसीव करने के लिए कभी PIN या QR स्कैन की ज़रूरत नहीं होती।
अगर मुझे किसी संदिग्ध ऐप या वेबसाइट के बारे में पता चले तो क्या करूं?
आप तुरंत साइबर क्राइम पोर्टल (https://cybercrime.gov.in) पर इसकी रिपोर्ट कर सकते हैं। आपकी रिपोर्ट से दूसरों को इस धोखे से बचाया जा सकता है।
क्या मैं अपनी बैंक डिटेल ऑनलाइन सुरक्षित रख सकता हूं?
हाँ, बिल्कुल। हमेशा मजबूत पासवर्ड का इस्तेमाल करें, टू-फैक्टर ऑथेंटिकेशन (2FA) चालू रखें, और अपने बैंक की आधिकारिक वेबसाइट या ऐप का ही इस्तेमाल करें। किसी भी अनजान ईमेल, मैसेज या लिंक पर क्लिक करके अपनी बैंक डिटेल्स कभी साझा न करें। आपका बैंक कभी भी आपसे OTP या PIN नहीं पूछेगा।
क्या क्रिप्टोकरेंसी में निवेश करना हमेशा जोखिम भरा होता है?
क्रिप्टोकरेंसी एक अत्यधिक अस्थिर और अनियमित बाजार है (as of 2026)। इसमें उच्च जोखिम होता है और ‘गारंटीड रिटर्न’ का कोई भी दावा पूरी तरह से झूठा है। इसमें निवेश करने से पहले गहन शोध करें और केवल उतनी ही राशि लगाएं जिसे आप खोने का जोखिम उठा सकते हैं। किसी भी अपरिचित व्यक्ति की सलाह पर क्रिप्टोकरेंसी में निवेश न करें।
स्रोत और संदर्भ
अस्वीकरण
यह लेख केवल शैक्षिक और जागरूकता उद्देश्य के लिए है — यह पेशेवर वित्तीय सलाह नहीं है। किसी भी बड़े वित्तीय फैसले से पहले स्वयं रिसर्च करें और किसी योग्य सलाहकार से परामर्श करें।